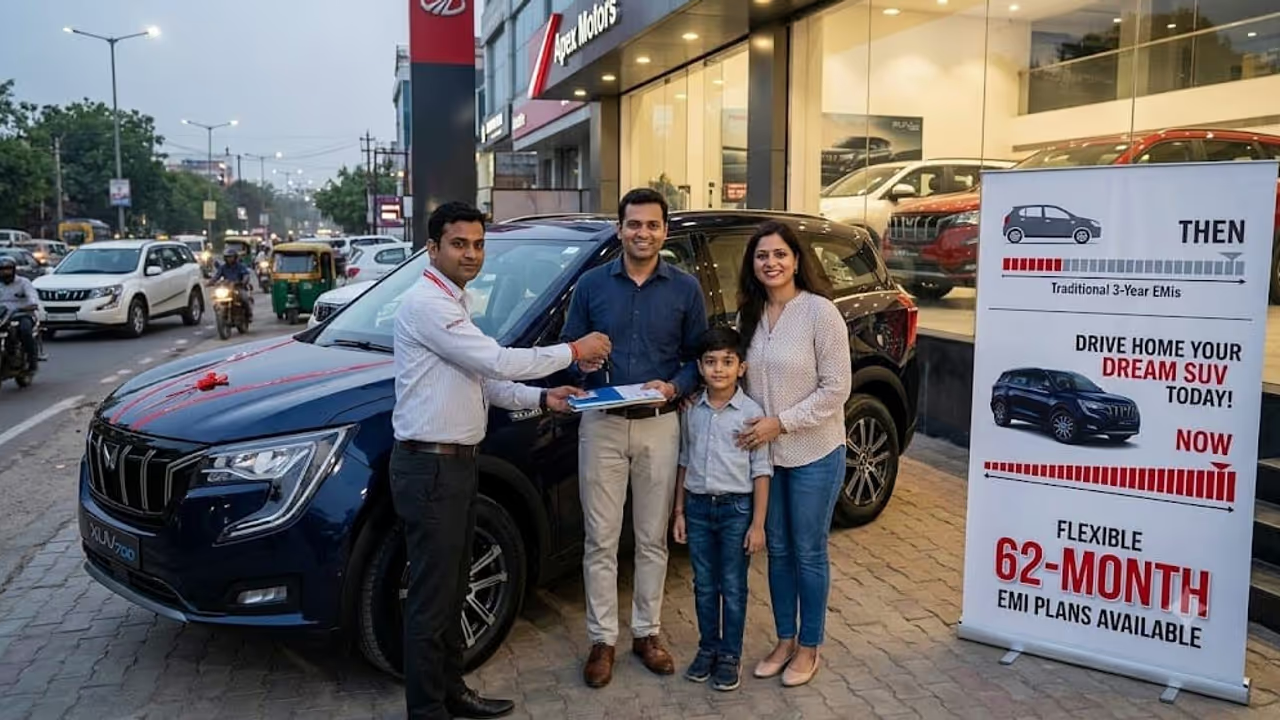
ಭಾರತದಲ್ಲಿ SUV ಮತ್ತು ಹೆಚ್ಚಿನ ವೈಶಿಷ್ಟ್ಯಗಳಿರುವ ಕಾರುಗಳತ್ತ ಗ್ರಾಹಕರ ಒಲವು ಹೆಚ್ಚುತ್ತಿದೆ. ಟ್ರಾನ್ಸ್ಯೂನಿಯನ್ ಸಿಬಿಲ್ ವರದಿ ಪ್ರಕಾರ, 2019ರಿಂದ 2026ರ ಮೊದಲಾರ್ಧದವರೆಗೆ ಸರಾಸರಿ ಕಾರು ಸಾಲದ ಮೊತ್ತ ಶೇ.49ರಷ್ಟು ಏರಿ ₹8.2 ಲಕ್ಷವಾಗಿದೆ. ಸಾಲ ಮರುಪಾವತಿ ಅವಧಿ 62 ತಿಂಗಳಿಗೆ ವಿಸ್ತರಿಸಿದ್ದು, ಅರೆನಗರ ಮತ್ತು ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಲ್ಲೂ ದುಬಾರಿ ಕಾರುಗಳ ಬೇಡಿಕೆ ಹೆಚ್ಚುತ್ತಿದೆ.
SUV ಕಾರುಗಳತ್ತ ಭಾರತೀಯರ ಒಲವು; ಸರಾಸರಿ ಕಾರು ಸಾಲ ₹8.2 ಲಕ್ಷಕ್ಕೆ!
ಭಾರತದಲ್ಲಿ ಕಾರು ಖರೀದಿಸುವವರ ಅಭ್ಯಾಸದಲ್ಲಿ ಮಹತ್ವದ ಬದಲಾವಣೆ ಕಾಣಿಸುತ್ತಿದೆ. ಹಿಂದೆ ಸಣ್ಣ ಕಾರುಗಳಿಗೆ ಆದ್ಯತೆ ನೀಡುತ್ತಿದ್ದ ಅನೇಕ ಗ್ರಾಹಕರು ಈಗ SUV ಮತ್ತು ಹೆಚ್ಚಿನ ವೈಶಿಷ್ಟ್ಯಗಳಿರುವ ದುಬಾರಿ ಕಾರುಗಳತ್ತ ಆಸಕ್ತಿ ತೋರಿಸುತ್ತಿದ್ದಾರೆ. ಆದರೆ ಕಾರುಗಳ ಬೆಲೆ ಹೆಚ್ಚುತ್ತಿರುವುದರಿಂದ, ಈ ಕನಸನ್ನು ನನಸಾಗಿಸಲು ಹೆಚ್ಚಿನ ಸಾಲ ಪಡೆಯುವುದು ಮತ್ತು ದೀರ್ಘಾವಧಿಯ EMI ಆಯ್ಕೆ ಮಾಡುವುದು ಸಾಮಾನ್ಯವಾಗುತ್ತಿದೆ.
ಟ್ರಾನ್ಸ್ಯೂನಿಯನ್ ಸಿಬಿಲ್ನ Shifting Gears 2026 ವರದಿಯ ಪ್ರಕಾರ, 2019ರ ಮೊದಲಾರ್ಧದಿಂದ 2026ರ ಮೊದಲಾರ್ಧದವರೆಗೆ ಭಾರತದ ಸರಾಸರಿ ಕಾರು ಸಾಲದ ಮೊತ್ತ ಶೇ.49ರಷ್ಟು ಹೆಚ್ಚಾಗಿ ₹8.2 ಲಕ್ಷಕ್ಕೆ ತಲುಪಿದೆ. ಇದೇ ಅವಧಿಯಲ್ಲಿ ಸಾಲ ಮರುಪಾವತಿಯ ಸರಾಸರಿ ಅವಧಿ ಐದು ತಿಂಗಳು ಹೆಚ್ಚಾಗಿ 62 ತಿಂಗಳಾಗಿದೆ.
ದೊಡ್ಡ ಕಾರುಗಳ ಆಸೆ, ದೊಡ್ಡ ಸಾಲದ ಹೊರೆ
SUVಗಳು ಮತ್ತು ಹೆಚ್ಚಿನ ಸೌಲಭ್ಯಗಳಿರುವ ಕಾರುಗಳ ಜನಪ್ರಿಯತೆ ಹೆಚ್ಚುತ್ತಿರುವುದು ಸಾಲದ ಮೊತ್ತ ಏರಿಕೆಗೆ ಪ್ರಮುಖ ಕಾರಣಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ. ಗ್ರಾಹಕರು ಹೆಚ್ಚು ಬೆಲೆಯ ವಾಹನಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡುತ್ತಿರುವುದರಿಂದ, ಖರೀದಿಗೆ ಹಣಕಾಸು ಒದಗಿಸುವಲ್ಲಿ ಬ್ಯಾಂಕ್ಗಳು ಮತ್ತು ಇತರ ಸಾಲ ಸಂಸ್ಥೆಗಳ ಪಾತ್ರವೂ ಹೆಚ್ಚುತ್ತಿದೆ.
Related Articles

62 ತಿಂಗಳ ಸಾಲದ ಅವಧಿ ಎಂದರೆ ಐದು ವರ್ಷಕ್ಕಿಂತ ಸ್ವಲ್ಪ ಹೆಚ್ಚು ಕಾಲ EMI ಪಾವತಿಸಬೇಕು. ದೀರ್ಘಾವಧಿಯ ಸಾಲದಿಂದ ಮಾಸಿಕ ಕಂತಿನ ಮೊತ್ತ ಕಡಿಮೆಯಾಗಬಹುದು. ಆದರೆ ಬಡ್ಡಿದರ ಮತ್ತು ಸಾಲದ ಷರತ್ತುಗಳನ್ನು ಅವಲಂಬಿಸಿ, ಒಟ್ಟಾರೆ ಪಾವತಿಸಬೇಕಾದ ಬಡ್ಡಿಯ ಮೊತ್ತ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆಯೂ ಇದೆ.
ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಲ್ಲೂ ದುಬಾರಿ ಕಾರುಗಳ ಬೇಡಿಕೆ
ಈ ಬದಲಾವಣೆ ಕೇವಲ ಬೆಂಗಳೂರು, ಮುಂಬೈ ಅಥವಾ ದೆಹಲಿಯಂತಹ ಮಹಾನಗರಗಳಿಗೆ ಸೀಮಿತವಾಗಿಲ್ಲ. ವರದಿಯ ಪ್ರಕಾರ, 2026ರ ಮೊದಲಾರ್ಧದಲ್ಲಿ ಹೆಚ್ಚಿನ ಬೆಲೆಯ ಮತ್ತೊಂದು ಕಾರು ಖರೀದಿಸಲು ಸಾಲ ಪಡೆದವರಲ್ಲಿ ಶೇ.51ರಷ್ಟು ಮಂದಿ ಅರೆನಗರ ಮತ್ತು ಗ್ರಾಮೀಣ ಪ್ರದೇಶಗಳಿಗೆ ಸೇರಿದವರು. 2019ಕ್ಕೆ ಹೋಲಿಸಿದರೆ ಈ ಪಾಲು ಆರು ಶೇಕಡಾ ಅಂಕಗಳಷ್ಟು ಹೆಚ್ಚಾಗಿದೆ.
ಇದಲ್ಲದೆ, ದ್ವಿಚಕ್ರ ವಾಹನದಿಂದ ಕಾರಿಗೆ ಬದಲಾಗುವ ಗ್ರಾಮೀಣ ಗ್ರಾಹಕರ ಸಾಲದ ಪ್ರಮಾಣವೂ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿದೆ. ಇದು ಗ್ರಾಮೀಣ ಭಾಗಗಳಲ್ಲಿಯೂ ಕಾರು ಮಾಲೀಕತ್ವದ ಆಸೆ ಹೆಚ್ಚುತ್ತಿರುವುದನ್ನು ಸೂಚಿಸುತ್ತದೆ.
ಬೈಕ್ ಸಾಲವೂ ಬದಲಾಗುತ್ತಿದೆ
ದ್ವಿಚಕ್ರ ವಾಹನ ಸಾಲ ಪಡೆಯುವವರ ಸ್ವರೂಪದಲ್ಲಿಯೂ ಬದಲಾವಣೆ ಕಂಡುಬಂದಿದೆ. 2019ರಲ್ಲಿ ಮೊದಲ ಬಾರಿಗೆ ಸಾಲ ಪಡೆಯುತ್ತಿದ್ದವರು ಒಟ್ಟು ದ್ವಿಚಕ್ರ ವಾಹನ ಸಾಲಗಾರರಲ್ಲಿ ಹೆಚ್ಚಿನ ಪಾಲು ಹೊಂದಿದ್ದರು. ಆದರೆ 2026ರ ಮೊದಲಾರ್ಧದಲ್ಲಿ ಅವರ ಪಾಲು ಶೇ.39ಕ್ಕೆ ಇಳಿದಿದೆ. ಅದೇ ಸಮಯದಲ್ಲಿ, ಈಗಾಗಲೇ ಎರಡು ವರ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಾಲದ ಇತಿಹಾಸ ಹೊಂದಿರುವ ಗ್ರಾಹಕರ ಪಾಲು ಶೇ.43ಕ್ಕೆ ಏರಿದೆ.
ದ್ವಿಚಕ್ರ ವಾಹನ ಸಾಲ ಈಗ ಕೇವಲ ಮೊದಲ ಸಾಲ ಪಡೆಯುವವರಿಗೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಿಲ್ಲ ಎಂಬುದನ್ನು ಈ ಅಂಕಿಅಂಶಗಳು ತೋರಿಸುತ್ತವೆ.
ಕಾರು ಖರೀದಿಸುವ ಮುನ್ನ EMI ಮಾತ್ರ ನೋಡಬೇಡಿ
ಕಾರು ಖರೀದಿಸುವಾಗ ಮಾಸಿಕ EMI ಎಷ್ಟು ಎಂಬುದನ್ನು ಮಾತ್ರ ಪರಿಗಣಿಸುವುದು ಸೂಕ್ತವಲ್ಲ. ಸಾಲದ ಒಟ್ಟು ಬಡ್ಡಿ, ವಿಮೆ, ಇಂಧನ, ಸರ್ವಿಸಿಂಗ್ ಮತ್ತು ನಿರ್ವಹಣಾ ವೆಚ್ಚಗಳನ್ನೂ ಲೆಕ್ಕ ಹಾಕಬೇಕು. ಆದಾಯದಲ್ಲಿ ಏರಿಳಿತವಾದರೂ EMI ಪಾವತಿಸಲು ಸಾಧ್ಯವಾಗುವಷ್ಟು ಹಣಕಾಸಿನ ಅವಕಾಶ ಉಳಿಸಿಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಒಟ್ಟಿನಲ್ಲಿ, ಭಾರತದ ವಾಹನ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಗ್ರಾಹಕರ ಆಸೆಗಳು ವಿಸ್ತರಿಸುತ್ತಿವೆ. ಆದರೆ ದುಬಾರಿ ಕಾರಿನ ಆಯ್ಕೆ ಮಾಡುವಾಗ ಅದರ ಬೆಲೆ ಮಾತ್ರವಲ್ಲ, ದೀರ್ಘಾವಧಿಯ ಹಣಕಾಸಿನ ಹೊಣೆಗಾರಿಕೆಯನ್ನೂ ಅರ್ಥಮಾಡಿಕೊಂಡು ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಅಗತ್ಯ.