₹2,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಯುಪಿಐ ಪಾವತಿಗಳ ಮೇಲಿನ ಎಂಡಿಆರ್ ಶುಲ್ಕವು ವ್ಯಾಪಾರಿಗಳಿಗೆ ಚಿಂತೆಯಾಗಿದೆ. ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್, ಯುಪಿಐ ಲೈಟ್, ಮತ್ತು ಬಿಲ್ ವಿಭಜನೆಯಂತಹ ತಂತ್ರಗಳ ಮೂಲಕ ವೆಚ್ಚವನ್ನು ಹೇಗೆ ನಿರ್ವಹಿಸಬಹುದು ಎಂಬುದನ್ನು ಈ ಸ್ಟೋರಿ ವಿವರಿಸುತ್ತದೆ.
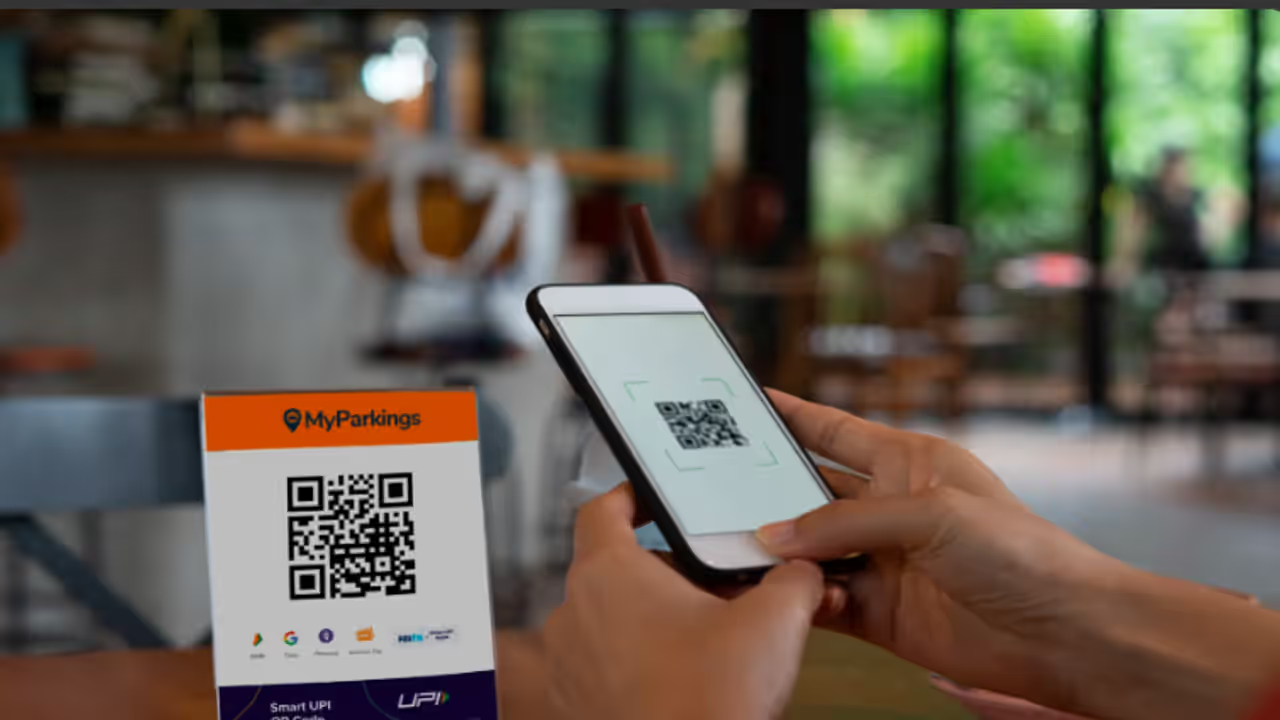
ಇಂದಿನ ಡಿಜಿಟಲ್ ಯುಗದಲ್ಲಿ ತರಕಾರಿ ಅಂಗಡಿಯಿಂದ ಹಿಡಿದು ದೊಡ್ಡ ಸೂಪರ್ ಮಾರ್ಕೆಟ್ವರೆಗೆ ಪ್ರತಿಯೊಂದು ವ್ಯವಹಾರದಲ್ಲೂ ಯುಪಿಐ (UPI) ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಅತಿ ದೊಡ್ಡ ಪಾತ್ರ ವಹಿಸಿದೆ. ಗ್ರಾಹಕರು ಕ್ಯೂಆರ್ (QR) ಕೋಡ್ ಸ್ಕ್ಯಾನ್ ಮಾಡಿ ತಕ್ಷಣ ಪಾವತಿ ಮಾಡುವುದು ಎಷ್ಟು ಸರಳವೋ, ಅಂಗಡಿಯವರಿಗೆ ಈ ಪ್ರತಿಯೊಂದು ಡಿಜಿಟಲ್ ವಹಿವಾಟನ್ನು ನಿರ್ವಹಿಸುವುದು ಅಷ್ಟೇ ನಿರ್ಣಾಯಕವಾಗಿದೆ. ಪ್ರಸ್ತುತ, ₹2,000 ಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತದ ವ್ಯಾಪಾರಿ ಯುಪಿಐ ಪಾವತಿಗಳ ಮೇಲೆ ಶೇಕಡಾ 0.4 ರಷ್ಟು ಎಂಡಿಆರ್ ವಿಧಿಸುವ ನಿಯಮವು ವ್ಯಾಪಾರಿಗಳಲ್ಲಿ ವೆಚ್ಚ ಹೆಚ್ಚಾಗುವ ಭೀತಿಯನ್ನು ಹುಟ್ಟುಹಾಕಿದೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ, ಸಣ್ಣ ಹಾಗೂ ಮಧ್ಯಮ ಕ್ರಮಾಂಕದ ವ್ಯಾಪಾರಿಗಳು ತಮ್ಮ ಪಾವತಿ ವೆಚ್ಚವನ್ನು ಕಡಿಮೆಯಿರಿಸಿಕೊಂಡು ಡಿಜಿಟಲ್ ಸೌಲಭ್ಯವನ್ನು ಸುಗಮವಾಗಿ ನಿರ್ವಹಿಸಲು ಕೆಲವು ಪ್ರಮುಖ ಮಾರ್ಗಗಳು ಮತ್ತು ನಿಯಮಗಳ ಜ್ಞಾನ ಅತ್ಯಗತ್ಯ.
ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್ (Personal QR) ಕೋಡ್ ಬಳಕೆ!
ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು ಸಾಮಾನ್ಯವಾಗಿ ತಮ್ಮ ಸ್ವಂತ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಲಿಂಕ್ ಆಗಿರುವ ವೈಯಕ್ತಿಕ ಕ್ಯೂಆರ್ ಕೋಡ್ಗಳನ್ನು ಬಳಸುತ್ತಾರೆ. ಇಂತಹ 'ವೈಯಕ್ತಿಕ ಪಾವತಿಗಳಿಗೆ' (P2P - Person to Person) ಯಾವುದೇ ಎಂಡಿಆರ್ ಶುಲ್ಕಗಳು ಅನ್ವಯಿಸುವುದಿಲ್ಲ. ಆದರೆ, ಗಮನಿಸಬೇಕಾದ ವಿಷಯವೆಂದರೆ — ವ್ಯಾಪಾರದ ದೊಡ್ಡ ವಹಿವಾಟುಗಳನ್ನು ಕೃತಕವಾಗಿ ವೈಯಕ್ತಿಕ ಪಾವತಿ ಎಂದು ತೋರಿಸುವುದು ಸರಿಯಾದ ಮಾರ್ಗವಲ್ಲ. ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಮತ್ತು ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರ ಶರತ್ತುಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಮಾತ್ರ ಇವುಗಳನ್ನು ಬಳಸಬೇಕು.
ಸಣ್ಣ ಪಾವತಿಗಳಿಗೆ 'UPI Lite' ಬಳಕೆ!
ದೈನಂದಿನ ಅತ್ಯಂತ ಸಣ್ಣ ಮೊತ್ತದ ಪಾವತಿಗಳಿಗೆ 'UPI Lite' ಉತ್ತಮ ಆಯ್ಕೆಯಾಗಿದೆ. ಇದು ಸಣ್ಣ ಮೌಲ್ಯದ ವಹಿವಾಟುಗಳನ್ನು ಅತ್ಯಂತ ವೇಗವಾಗಿ ಮತ್ತು ಸರಳವಾಗಿ ಪೂರ್ಣಗೊಳಿಸುತ್ತದೆ. ಇದು ಬ್ಯಾಂಕ್ ಸರ್ವರ್ಗಳ ಮೇಲಿನ ಒತ್ತಡವನ್ನು ತಗ್ಗಿಸುತ್ತದೆ. ಆದರೆ, ಇದನ್ನು ದೊಡ್ಡ ವ್ಯಾಪಾರಿ ಪಾವತಿಗಳಲ್ಲಿ ಎಂಡಿಆರ್ ಶುಲ್ಕದಿಂದ ತಪ್ಪಿಸಿಕೊಳ್ಳುವ ಮಾರ್ಗವಾಗಿ ಬಳಸಬಾರದು. ಇದು ಕೇವಲ ಚಿಕ್ಕ ಪಾವತಿಗಳ ಸುಲಭ ನಿರ್ವಹಣೆಗೆ ಸೀಮಿತ.
Related Articles

ಬಿಲ್ ವಿಭಜನೆ (Split Billing) ಮಾಡುವ ತಂತ್ರ!
₹5,000 ಅಥವಾ ₹10,000 ದಂತಹ ದೊಡ್ಡ ಬಿಲ್ ಮೊತ್ತವನ್ನು ₹2,000 ಕ್ಕಿಂತ ಕಡಿಮೆ ಇರುವ ಸಣ್ಣ ಭಾಗಗಳಾಗಿ ವಿಂಗಡಿಸಿ ಪಾವತಿ ಪಡೆಯುವುದರಿಂದ ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಉನ್ನತ ಮೌಲ್ಯದ ಎಂಡಿಆರ್ ಮಿತಿಯನ್ನು ದಾಟದಂತೆ ನೋಡಿಕೊಳ್ಳಬಹುದು. ಆದರೆ, ಎಂಡಿಆರ್ ಶುಲ್ಕದಿಂದ ಸಂಪೂರ್ಣವಾಗಿ ಬಚಾವ್ ಆಗಲು ಬಿಲ್ ಅನ್ನು ಬೇಕಾಬಿಟ್ಟಿ ವಿಭಜಿಸುವುದು ಅಪಾಯಕಾರಿ. ಹೀಗಾಗಿ ನಿಮ್ಮ ಪಾವತಿ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಬ್ಯಾಂಕ್ ನಿಯಮಗಳನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ತಿಳಿದುಕೊಂಡು ಈ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವುದು ಸೂಕ್ತ.
ನೇರ ಬ್ಯಾಂಕ್ ಖಾತೆ ವರ್ಗಾವಣೆ!
ವರ್ತಕರು ಗ್ರಾಹಕರಿಂದ ನೇರವಾಗಿ ತಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಹಣವನ್ನು ಪಡೆಯಬಹುದು. ಅಂದರೆ ಯುಪಿಐ ಆಟೋ-ಪೇ ಬದಲು ನೇರ 'ಖಾತೆಯಿಂದ ಖಾತೆಗೆ' (Account-to-Account Transfer) ಅಥವಾ NEFT/IMPS ನಂತಹ ಸಾಂಪ್ರದಾಯಿಕ ಡಿಜಿಟಲ್ ಮಾರ್ಗಗಳನ್ನು ಬಳಸಬಹುದು. ಇಲ್ಲಿ ಪಾವತಿ ಸಂಗ್ರಾಹಕರು ಅಥವಾ ಥರ್ಡ್ ಪಾರ್ಟಿ ವಾಲೆಟ್ಗಳ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಆದರೆ ಈ ಸೇವೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಬ್ಯಾಂಕ್ ಶುಲ್ಕಗಳನ್ನು ಮುಂಚಿತವಾಗಿ ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
ಸ್ಥಿರ ಕ್ಯೂಆರ್ (Static QR) ಮೂಲಕ ವೆಚ್ಚ ಕಡಿತ!
ಪ್ರತಿಯೊಂದು ಸಣ್ಣ ಅಂಗಡಿಗೂ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಮೌಲ್ಯದ ಪಾಯಿಂಟ್-ಆಫ್-ಸೇಲ್ (POS) ಯಂತ್ರಗಳು ಅಥವಾ ತಿಂಗಳ ಬಾಡಿಗೆ ಕಟ್ಟಬೇಕಾದ 'ಸೌಂಡ್ಬಾಕ್ಸ್' (Soundbox) ಅಗತ್ಯವಿರುವುದಿಲ್ಲ. ಬ್ಯಾಂಕ್ನಿಂದ ಸಿಗುವ ಸರಳವಾದ ಸ್ಟ್ಯಾಟಿಕ್ ಕ್ಯೂಆರ್ (Static QR) ಕೋಡ್ ಬಳಸುವುದರಿಂದ ಸಾಧನಗಳ ಬಾಡಿಗೆ ಮತ್ತು ಹೆಚ್ಚುವರಿ ಸೇವಾ ಶುಲ್ಕವನ್ನು ಉಳಿಸಬಹುದು.
ಗ್ರಾಹಕರು ಮತ್ತು ವ್ಯಾಪಾರಿಗಳು ನೆನಪಿನಲ್ಲಿಡಬೇಕಾದ ಸತ್ಯ!
ಎಂಡಿಆರ್ ಶುಲ್ಕ ಜಾರಿಯಲ್ಲಿದೆ ಎಂದರೆ ಗ್ರಾಹಕರು ಮಾಡುವ ಪ್ರತಿಯೊಂದು ಯುಪಿಐ ಪಾವತಿಗೂ ಪ್ರತ್ಯೇಕ ಶುಲ್ಕ ಬೀಳುತ್ತದೆ ಎಂದರ್ಥವಲ್ಲ. ಗ್ರಾಹಕರಿಗೆ ಯುಪಿಐ ಸೇವೆ ಸಂಪೂರ್ಣ ಉಚಿತವಾಗಿದೆ. ವ್ಯಾಪಾರಿಗಳು ತಮ್ಮ ವಹಿವಾಟಿನ ವೆಚ್ಚವನ್ನು ತಗ್ಗಿಸಲು ಕೇವಲ ಪಾವತಿ ವರ್ಗವನ್ನು ಬದಲಾಯಿಸುವುದರ ಬದಲು, ತಮ್ಮ ವ್ಯಾಪಾರದ ಸ್ವರೂಪಕ್ಕೆ ಸರಿಯಾಗಿ ಹೊಂದುವ ಕ್ಯೂಆರ್ ಕೋಡ್, ಬ್ಯಾಂಕಿಂಗ್ ಚಾನಲ್ ಮತ್ತು ಪಾವತಿ ಸೇವಾ ಪೂರೈಕೆದಾರರನ್ನು (PSP) ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದೇ ಅತ್ಯಂತ ಪ್ರಾಯೋಗಿಕ ಮಾರ್ಗವಾಗಿದೆ.