₹10-15 ಲಕ್ಷ ಬಜೆಟ್ ಇದೆಯಾ? ಹೊಸ ಬೇಸಿಕ್ ಕಾರ್ ಬೇಕೋ, ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ಲಕ್ಸುರಿ ಕಾರ್ ಬೇಕೋ? ಇಲ್ಲಿದೆ ಕಂಪ್ಲೀಟ್ ಗೈಡ್!
ಸಾರಾಂಶ
₹10–15 ಲಕ್ಷ ಬಜೆಟ್ನಲ್ಲಿ ಹೊಸ ಕಡಿಮೆ ವೇರಿಯಂಟ್ ಕಾರು ಅಥವಾ ಬಳಸಿದ ಹೈ-ಎಂಡ್ ಕಾರು ಖರೀದಿಸುವ ಅವಕಾಶವಿದೆ. ಆದರೆ ಕಾರಿನ ಬೆಲೆ ಮಾತ್ರ ನೋಡಬೇಡಿ. EMI, ಸಾಲದ ಬಡ್ಡಿ, ವಿಮೆ, ಸರ್ವಿಸ್, ರಿಪೇರಿ, ಮೌಲ್ಯ ಕುಸಿತ ಮತ್ತು ಮರುಮಾರಾಟ ಬೆಲೆಯನ್ನೂ ಲೆಕ್ಕ ಹಾಕಿ. ಬಳಸಿದ ಕಾರಾದರೆ ಸರ್ವಿಸ್ ಹಾಗೂ ಅಪಘಾತದ ಇತಿಹಾಸ ಪರಿಶೀಲಿಸುವುದು ಅತ್ಯಗತ್ಯ.
₹10–15 ಲಕ್ಷ ಬಜೆಟ್: ಹೊಸ ಕಾರಾ ಅಥವಾ ಬಳಸಿದ ಹೈ-ಎಂಡ್ ಕಾರಾ?
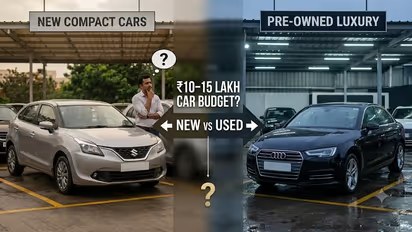
₹10ರಿಂದ ₹15 ಲಕ್ಷದ ಬಜೆಟ್ನಲ್ಲಿ ಕಾರು ಖರೀದಿಸುವವರಿಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಎರಡು ಆಯ್ಕೆಗಳಿರುತ್ತವೆ. ಇದೇ ಹಣದಲ್ಲಿ ಹೊಸ ಕಾರಿನ ಕಡಿಮೆ ವೇರಿಯಂಟ್ ಖರೀದಿಸಬಹುದು. ಮತ್ತೊಂದೆಡೆ, ಸ್ವಲ್ಪ ಹಳೆಯದಾದರೂ ಹೆಚ್ಚಿನ ಫೀಚರ್ಗಳು, ಹೆಚ್ಚು ಜಾಗ ಮತ್ತು ಉತ್ತಮ ಸೆಗ್ಮೆಂಟ್ನ ಪ್ರೀ-ಓನ್ಡ್ ಕಾರು ಸಿಗಬಹುದು. ಆದರೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವಾಗ ಕೇವಲ ಶೋರೂಂ ಬೆಲೆ ಅಥವಾ ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ಬೆಲೆಯನ್ನು ನೋಡುವುದು ಸಾಕಾಗುವುದಿಲ್ಲ.
ಹೊಸ ಕಾರಿನ ಪ್ಲಸ್ ಪಾಯಿಂಟ್ಗಳೇನು?
ಹೊಸ ಕಾರು ಖರೀದಿಸಿದರೆ ತಯಾರಕರ ವಾರಂಟಿ, ಹೊಸ ತಂತ್ರಜ್ಞಾನ, ಹಿಂದಿನ ಮಾಲೀಕರ ಇತಿಹಾಸವಿಲ್ಲದಿರುವುದು ಮತ್ತು ಆರಂಭಿಕ ವರ್ಷಗಳಲ್ಲಿ ಹೆಚ್ಚು ಊಹಿಸಬಹುದಾದ ನಿರ್ವಹಣಾ ವೆಚ್ಚ ಎಂಬ ಅನುಕೂಲಗಳಿವೆ.
ಅದೇ ಸಮಯದಲ್ಲಿ, ಹೊಸ ಕಾರು ಖರೀದಿಸಿದವರು ಆರಂಭಿಕ ವರ್ಷಗಳಲ್ಲೇ ಆಗುವ ಮೌಲ್ಯ ಕುಸಿತವನ್ನು ಎದುರಿಸಬೇಕಾಗುತ್ತದೆ. ಸಾಮಾನ್ಯ ಮಾಸ್-ಮಾರ್ಕೆಟ್ ಕಾರುಗಳು ಮೊದಲ ವರ್ಷದಲ್ಲಿ ಸುಮಾರು 15–20% ಮೌಲ್ಯ ಕಳೆದುಕೊಳ್ಳಬಹುದು ಎಂದು ವರದಿ ಉಲ್ಲೇಖಿಸುತ್ತದೆ. ಆದರೆ ನಿಜವಾದ ಮೌಲ್ಯ ಕುಸಿತವು ಕಾರಿನ ಮಾದರಿ, ವೇರಿಯಂಟ್, ನಗರ ಮತ್ತು ಸ್ಥಿತಿಯನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಬಳಸಿದ ಹೈ-ಎಂಡ್ ಕಾರು: ಹೆಚ್ಚು ಫೀಚರ್ಸ್, ಆದರೆ ಹೆಚ್ಚುವರಿ ರಿಸ್ಕ್!
ಅದೇ ₹10–15 ಲಕ್ಷದಲ್ಲಿ ಬಳಸಿದ ಹೆಚ್ಚಿನ ಸೆಗ್ಮೆಂಟ್ ಕಾರು ಖರೀದಿಸಿದರೆ ಹೆಚ್ಚು ಫೀಚರ್ಸ್, ಹೆಚ್ಚಿನ ಸ್ಪೇಸ್ ಮತ್ತು ಉತ್ತಮ ಉಪಕರಣಗಳು ಸಿಗಬಹುದು. ಆದರೆ ಕಾರು ಹಳೆಯದಾದಂತೆ ನಿರ್ವಹಣೆ ಮತ್ತು ರಿಪೇರಿ ವೆಚ್ಚ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಹೀಗಾಗಿ ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ಕಾರು ಖರೀದಿಸುವ ಮುನ್ನ ಅಪಘಾತದ ಇತಿಹಾಸ, ಸರ್ವಿಸ್ ರೆಕಾರ್ಡ್, ಓಡಿರುವ ಕಿಲೋಮೀಟರ್, ಉಳಿದಿರುವ ವಾರಂಟಿ, ವಿಮೆ ಮತ್ತು ಕಾರಿನ ನೈಜ ಸ್ಥಿತಿ ಪರಿಶೀಲಿಸುವುದು ಮುಖ್ಯ. ಸಾಧ್ಯವಾದರೆ ವೃತ್ತಿಪರರಿಂದ ಕಾರನ್ನು ಪರಿಶೀಲಿಸಿಸಿಕೊಳ್ಳುವುದು ಸೂಕ್ತ.
ಕಡಿಮೆ ಬೆಲೆ ಎಂದರೆ ಕಡಿಮೆ EMI ಎಂದಲ್ಲ!
ಬಳಸಿದ ಕಾರಿನ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಅಂಶ ಸಾಲದ ಬಡ್ಡಿ. ಸಾಮಾನ್ಯವಾಗಿ ಪ್ರೀ-ಓನ್ಡ್ ಕಾರು ಸಾಲಗಳ ಬಡ್ಡಿದರ ಹೊಸ ಕಾರು ಸಾಲಗಳಿಗಿಂತ ಹೆಚ್ಚಿರಬಹುದು ಮತ್ತು ಸಾಲದ ಅವಧಿಯೂ ಕಡಿಮೆ ಇರಬಹುದು.
ವರದಿಯಲ್ಲಿನ ಉದಾಹರಣೆಯ ಪ್ರಕಾರ, ₹10 ಲಕ್ಷ ಸಾಲವನ್ನು 9.2% ಬಡ್ಡಿಯಲ್ಲಿ 7 ವರ್ಷಕ್ಕೆ ಪಡೆದರೆ EMI ಸುಮಾರು ₹16,190 ಆಗಬಹುದು. ಅದೇ ಮೊತ್ತವನ್ನು 11.75% ಬಡ್ಡಿಯಲ್ಲಿ 5 ವರ್ಷಕ್ಕೆ ಪಡೆದರೆ EMI ಸುಮಾರು ₹22,100 ಆಗಬಹುದು. ಆದ್ದರಿಂದ EMI ಮಾತ್ರವಲ್ಲ, ಒಟ್ಟು ಬಡ್ಡಿ ಎಷ್ಟು ಪಾವತಿಸುತ್ತೀರಿ ಎಂಬುದನ್ನೂ ಲೆಕ್ಕ ಹಾಕಬೇಕು.
ಕೊನೆಗೆ ಯಾವ ಲೆಕ್ಕ ನೋಡಬೇಕು?
ಕಾರಿನ ಖರೀದಿ ಬೆಲೆ ಮಾತ್ರವಲ್ಲದೆ EMI, ಒಟ್ಟು ಬಡ್ಡಿ, ವಿಮೆ, ಸರ್ವಿಸ್, ರಿಪೇರಿ, ಮೌಲ್ಯ ಕುಸಿತ ಮತ್ತು ಮುಂದೆ ಮಾರಾಟ ಮಾಡಿದಾಗ ಸಿಗುವ ಬೆಲೆ—ಇವೆಲ್ಲವನ್ನೂ ಸೇರಿಸಿ ಲೆಕ್ಕ ಹಾಕಬೇಕು. ನಿಮ್ಮ ಬಳಕೆಯ ಅವಧಿ ಮತ್ತು ನಿರ್ವಹಣೆಗೆ ಸಿದ್ಧವಿರುವ ಬಜೆಟ್ ಆಧರಿಸಿ ಆಯ್ಕೆ ಮಾಡುವುದು ಮುಖ್ಯ.