ಈ ದೀಪಾವಳಿಗೆ ನಿಮ್ಮ ಮಕ್ಕಳಿಗಾಗಿ ಸ್ವೀಟ್, ದುಬಾರಿ ಬಟ್ಟೆ ಬೇಡ, ಈ ಷೇರುಗಳನ್ನೇ ಗಿಫ್ಟ್ ಕೊಡಿ! ಮಕ್ಕಳ ಭವಿಷ್ಯಕ್ಕೆ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುತ್ತೆ!
ದೀಪಾವಳಿ ಹಬ್ಬಕ್ಕಾಗಿ ಮಕ್ಕಳಿಗಾಗಿ ಸಾವಿರಾರು ರೂಪಾಯಿ ಖರ್ಚು ಮಾಡಿ ದುಬಾರಿ ಬಟ್ಟೆ, ಸುಟ್ಟು ಬೂದಿಯಾಗುವ ಪಟಾಕಿ ಕೊಡಿಸಲು ಬದಲು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯುನಿಟ್, ಷೇರುಗಳನ್ನ ಗಿಫ್ಟ್ ಆಗಿ ನೀಡಿದ್ರೆ ಹೇಗೆ? ಇದರಿಂದ ಮಕ್ಕಳ ಭವಿಷ್ಯಕ್ಕೆ ಸಂಪತ್ತು ಸೃಷ್ಟಿಯಾಗುತ್ತದೆ.. ಈ ಬಗ್ಗೆ ಐಡಿಯಾಗಳು ಇಲ್ಲಿವೆ.
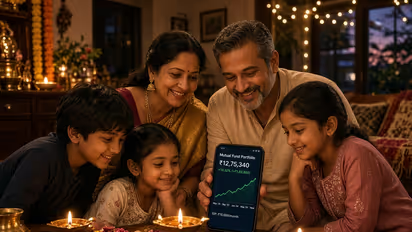
ಭಾರತೀಯ ಪೋಷಕರು ತಮ್ಮ ಮಕ್ಕಳು ಸುಖವಾಗಿರಲು ಸಾಕಷ್ಟು ಖರ್ಚು ಮಾಡುತ್ತಾರೆ. ಮಕ್ಕಳ ಪ್ರತಿ ಬೇಡಿಕೆಯನ್ನ ನಿರಾಕರಿಸುವುದಿಲ್ಲ, ಹಬ್ಬಗಳಿಗೆ ದುಬಾರಿ ಬಟ್ಟೆ, ಸೈಕಲ್, ಬೈಕ್, ದೀಪಾವಳಿಗೆ ಸಾವಿರಾರು ರೂಪಾಯಿಯ ಪಟಾಕಿ, ಸ್ವೀಟ್ ಖರೀದಿಸಿ ತರುತ್ತಾರೆ. ಇದರಿಂದ ಮಕ್ಕಳು ಸಂತೋಷವಾಗಿರುತ್ತಾರೆ ಎಂಬ ಭಾವನೆ ಪೋಷಕರದ್ದು. ಆದರೆ ಮಕ್ಕಳ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಉಳಿತಾಯ, ಅವರಿಗೆ ಭವಿಷ್ಯಕ್ಕೆ ಉಪಯೋಗವಾಗುವ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವ ಬಗ್ಗೆ ಯೋಚಿಸುವುದೇ ಇಲ್ಲ. ಆಗಿಂದಾಗ್ಗೆ ಖರ್ಚು ಮಾಡುವುದೇ ಮಕ್ಕಳನ್ನು ಸುಖವಾಗಿಡುವುದು ಎಂದು ಕೊಂಡಿದ್ದಾರೆ. ಮಕ್ಕಳಿಗೆ ಸಾಕಷ್ಟು ಹಣ ಖರ್ಚು ಮಾಡುವ ಬದಲು ಮಕ್ಕಳ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಅಷ್ಟೇ ಹಣ ಉಳಿತಾಯ ಮಾಡಿದ್ರೆ ಅದೆಷ್ಟು ಉಪಯೋಗಕ್ಕೆ ಬರುತ್ತದಲ್ಲವೇ?
ಹೌದು, ಈ ಬಾರಿ ದೀಪಾವಳಿ ಹಬ್ಬ ಸಮೀಪಿಸುತ್ತಿದೆ. ಈ ಬಾರಿ ದೀಪಾವಳಿಗಾಗಿ ಹಣ ಖರ್ಚು ಮಾಡುವ ಬದಲು ನಿಮ್ಮ ಮಕ್ಕಳಿಗೆ ಪ್ರೀತಿ ಪಾತ್ರರಿಗೆ ಚಿನ್ನ, ಬೆಳ್ಳಿ, ಸಾವಿರಾರು ಬೆಲೆಯ ಬಟ್ಟೆ, ಸ್ವೀಟ್ ಬಾಕ್ಸ್, ದುಬಾರಿ ವಸ್ತುಗಳನ್ನ ನೀಡುವ ಬದಲು ಷೇರುಗಳು ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯುನಿಟ್ಗಳ ಗಿಫ್ಟ್ ನೀಡಿ. ಏಕೆಂದರೆ ಸ್ವೀಟ್ ಖಾಲಿಯಾಗಬಹುದು, ಬಟ್ಟೇ ಹರಿದುಹೋಗಬಹುದು, ಪಟಾಕಿ ಸಿಡಿದು ಕ್ಷಣಾರ್ಥದಲ್ಲಿ ಬೂದಿಯಾಗಬಹುದು.ಆದರೆ ನೀವು ನೀಡುವ ಇಂತಹ ಈ ಗಿಫ್ಟ್ ಮಕ್ಕಳ, ಪ್ರೀತಿಪಾತ್ರರ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಸಂಪತ್ತನ್ನ ಸೃಷ್ಟಿಸಲು ಮೊದಲ ಹೆಜ್ಜೆಯಾಗುತ್ತದೆ!
ವ್ಯವಹಾರ (business ideas in kannada) , ಬ್ಯಾಂಕಿಂಗ್ (Banking News), ಹಣಕಾಸು, ಭಾರತೀಯ ಆರ್ಥಿಕತೆ, ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆ, ಷೇರು ಮಾರುಕಟ್ಟೆ, ಹೂಡಿಕೆ ಸೇರಿದಂತೆ ಇನ್ನಿತರ ಮತ್ತು ಇತ್ತೀಚಿನ ಹಣಕಾಸಿನ ಸುದ್ದಿಗಳನ್ನು ಏಷ್ಯಾನೆಟ್ ಸುವರ್ಣ ನ್ಯೂಸ್ನಲ್ಲಿ ಓದಿರಿ.